

Ob klassische Versicherung, moderne ETF-Lösung oder vermietete Immobilie – jede...
Jetzt weiterlesenAltersvorsorge richtig gestalten – auch ohne Staat
Die gesetzliche Rente reicht nicht. Selbst dein Rentenbescheid sagt dir, dass du privat vorsorgen musst.
Wir zeigen dir, wie du heute clever investierst – steueroptimiert, wissenschaftlich fundiert und planbar.
Warum du dich nicht auf die gesetzliche Rente verlassen kannst
Die gesetzliche Rentenversicherung ist in Schieflage. Der demografische Wandel sorgt dafür, dass immer weniger Beitragszahler immer mehr Rentner finanzieren müssen. Schon heute steht auf deinem Rentenbescheid:
„Die gesetzliche Rente allein wird nicht ausreichen, um Ihren Lebensstandard im Alter zu sichern.“
Was das heißt? Du musst selbst aktiv werden. Und genau dabei helfen wir dir – mit einem Konzept, das wirklich funktioniert.
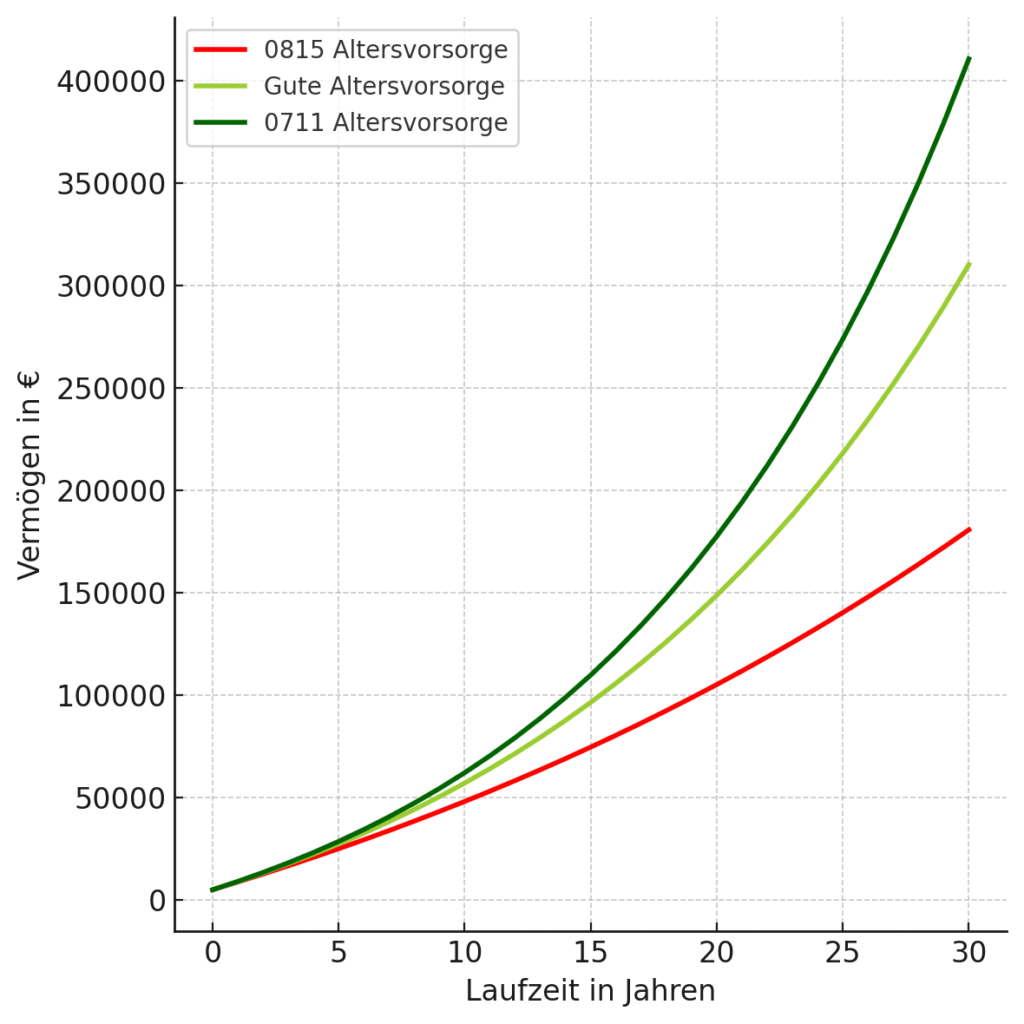
Rechnung
Vermögen bei 5000 Euro einmaliger Anlage, 300 Euro mtl. Sparrate und 30 Jahren Laufzeit
Die Tabelle lässt sich nach rechts scrollen.
| 0815 Altersvorsorge | Gute Altersvorsorge | 0711 Altersvorsorge | |
|---|---|---|---|
|
Rendite |
5% |
7% |
7% |
|
Anlage |
Aktive Fonds |
Ein ETF |
ETF-Portfolio |
|
Kosten |
1,5% |
0,2% |
0,15% |
|
Wissenschaft |
|
|
+ 1,5% |
|
Steueroptimiert |
|
|
ja |
|
Ergebnis |
180.799 € |
310.348€ |
410.796€ |

Wie funktioniert Altersvorsorge eigentlich?
Altersvorsorge in Deutschland basiert auf einem 3-Schichten-Modell – was erstmal technisch klingt, ist eigentlich ganz einfach: Es beschreibt, woher dein Geld im Ruhestand kommt.
Das Entscheidende: Jede Schicht erfüllt einen anderen Zweck – und nur die richtige Kombination bringt dir steuerliche Vorteile, Sicherheit und Renditechancen.
Schicht 1 – Die Basisversorgung
Schicht 1 – Die Basisversorgung
„Das Fundament deiner Altersvorsorge – staatlich gefördert, aber nicht für jeden ausreichend.“
Zur ersten Schicht gehören die gesetzliche Rente, die Rürup-Rente (Basisrente) oder Versorgungswerke. Diese Produkte sind auf lebenslange Rentenzahlungen ausgelegt – mit attraktiven Steuervorteilen beim Ansparen.
✅ Beiträge sind steuerlich absetzbar
✅ Lebenslange Auszahlung (klassische Rentenversicherung)
⛔ Kein Kapitalzugriff vor Rentenbeginn
⛔ Starre Gestaltungsmöglichkeiten
Für wen geeignet?
Ideal für Selbstständige, Gutverdiener & Steuerzahler, die hohe steuerliche Absetzbarkeit nutzen wollen.
Schicht 2 – Die Zusatzversorgung
Schicht 2 – Die Zusatzversorgung
„Der Klassiker über den Arbeitgeber – oder mit staatlicher Förderung.“
Hierzu zählen z. B. die betriebliche Altersvorsorge (bAV) oder die Riester-Rente. Sie werden zusätzlich zur gesetzlichen Rente aufgebaut – oft mit Unterstützung durch Arbeitgeber oder staatliche Zulagen.
✅ Förderungen vom Staat und Arbeitgeber
✅ Teilweise steuer- und sozialabgabenfrei
⛔ Komplizierte Förderlogiken (insb. Riester)
⛔ Eingeschränkte Flexibilität bei Kapitalzugriff
Für wen geeignet?
Für Angestellte & Familien, wenn die Förderung wirklich passt – wir rechnen ehrlich durch, ob’s sich lohnt oder nicht.
Schicht 3 – Die private Vorsorge
Schicht 3 – Die private Vorsorge
„Die flexibelste und oft effektivste Form der Vorsorge.“
Zur dritten Schicht gehören freie Anlageformen wie ETF-Depots, Fondspolicen oder Immobilien. Du entscheidest selbst, wie viel, wie lange und worin du investierst – und kannst Kapital jederzeit entnehmen oder anpassen.
✅ Maximale Flexibilität
✅ Hohe Renditechancen bei langfristiger Strategie
✅ Gestaltungsfreiheit bei Auszahlung und Investment
✅ Kombination mit steueroptimierten Auszahlmodellen möglich
Für wen geeignet?
Für alle, die Kontrolle wollen – ob als Einsteiger mit Sparplan oder als Profi mit steueroptimiertem Depot.
Dein persönliches Finanzgutachten
Wir glauben an Klarheit statt Verkauf. Deshalb erhältst du bei uns kein Produkt – sondern ein strukturiertes, fundiertes Gutachten über deine Altersvorsorge-Situation.
Was du erhältst:
- Überblick über deine Rentenlücke
- Prüfung deiner bestehenden Vorsorge
- Optimierungspotenziale
- Steuerliche Chancen & Förderungen
- Konkrete Handlungsempfehlungen
Transparenz statt Bauchgefühl – auf maximal zwei Seiten zusammengefasst.
So läuft Altersvorsorge bei 0711 Finanz?
Schritt 1
Ziele & Status quo klären
Was brauchst du im Alter wirklich – und wie sieht dein Stand heute aus?
Schritt 2
Rentenlücke berechnen
Realistisch & nachvollziehbar – mit echten Zahlen, nicht Schönrechnerei.
Schritt 3
Strategie mit Schichten entwickeln
Welche Kombination aus Rente, Steuer, ETF & Versicherung ist optimal?
Schritt 4
Umsetzung & Anbieterwahl
Komplett unabhängig – wir vergleichen über 100 Produkte und Lösungen.
Schritt 5
Langfristige Betreuung
Mit uns bleibst du flexibel – auch wenn sich dein Leben oder die Gesetze ändern.
Du willst deine Altersvorsorge angehen?
Besuche uns in unserem Büro in Stuttgart oder vereinbare einen Termine online.
Für wen lohnt sich Altersvorsorge eigentlich?
Spoiler: Für fast alle – aber aus ganz unterschiedlichen Gründen. Hier zeigen wir dir, was Altersvorsorge für dich bedeutet – abgestimmt auf deine Lebenssituation:
Angestellte
Du zahlst jeden Monat in die gesetzliche Rente – aber was am Ende rauskommt, reicht meist nicht. Wir zeigen dir, wie du mit privaten oder betrieblichen Bausteinen zusätzlich vorsorgen kannst – steuerlich clever, flexibel und ohne großen Aufwand.
Selbstständige und Unternehmer
Ohne Pflichtbeiträge in die gesetzliche Rente liegt deine Altersvorsorge ganz in deiner Verantwortung. Wir helfen dir, ein tragfähiges Konzept aufzubauen – mit Rürup, Depotlösungen oder Immobilien – steuerlich optimiert und planbar.
Familien und Eltern
Altersvorsorge bedeutet auch, deine Liebsten abzusichern. Ob Elterngeldlücke, Teilzeit, Kinderzulagen oder Riester – wir prüfen, wie du für dich (und auch für deine Kinder) sinnvoll vorsorgen kannst – ohne den Alltag zu belasten.
Gutverdiener und Steuersparer
Du zahlst heute viel Steuern – wir zeigen dir, wie du das intelligent mit deiner Altersvorsorge kombinierst. Ob Rürup-Rente, vermögensverwaltende Fonds oder Sachwerte: Wir holen für dich das Beste aus beiden Welten raus.
Menschen 50+
Du hast noch 10–15 Jahre bis zur Rente? Kein Problem – auch jetzt lässt sich noch viel bewegen. Wir analysieren deine Rentenlücke, prüfen deine bestehenden Verträge und zeigen dir, wie du deine Vorsorge in der letzten Phase richtig steuerst.
Selbstentscheider und Investment-Interessierte
Du kennst ETFs, hast ein Depot, willst aber mehr Struktur? Wir helfen dir, dein vorhandenes Wissen in eine echte Strategie zu gießen – mit Steuervorteilen, Rebalancing, Exitplanung und Klarheit für deine Ruhestandsziele.
Vertiefe dein Wissen – unsere aktuellen BLOGBEITRÄGE
Wann ist der richtige Zeitpunkt für Altersvorsorge?
„Ich fange später an – wenn ich mehr verdiene.“Dieser Gedanke...
Jetzt weiterlesenWarum du dich nicht auf die gesetzliche Rente verlassen solltest
Die gesetzliche Rente wurde als sicherer Ruhestandsanker geschaffen – doch...
Jetzt weiterlesenHäufige Fragen rund um die Altersvorsorge
Welche Arten der Altersvorsorge gibt es?
Es gibt im Wesentlichen drei Säulen:
Gesetzliche Altersvorsorge (z. B. gesetzliche Rente)
Betriebliche Altersvorsorge (z. B. bAV über den Arbeitgeber)
Private Altersvorsorge (z. B. ETF-Depot, Fondspolicen, Immobilien)
Diese Säulen lassen sich individuell kombinieren – gerade für Selbstständige ergeben sich so flexible Lösungen.
Ist es sinnvoll, zusätzlich zur gesetzlichen Rente privat vorzusorgen?
Ja – in den meisten Fällen reicht die gesetzliche Rente bei weitem nicht aus, um den gewohnten Lebensstandard zu decken. Deshalb ist eine private Ergänzung notwendig, um die Rentenlücke zu schließen.
Was passiert in einer Altersvorsorge-Beratung?
In einer Beratung analysieren wir deine aktuelle Situation, klären deine Vorsorgeziele und entwickeln gemeinsam einen maßgeschneiderten Plan – inklusive Auswahl geeigneter Produkte, Steueroptimierung und langfristiger Umsetzung.
Wie finde ich den richtigen Berater für meine Altersvorsorge?
Achte auf folgende Punkte:
Unabhängigkeit: Der Berater ist an kein Produkt gebunden.
Transparenz: Erklärungen statt Fachchinesisch.
Erfahrung: Branchenkenntnis & Steuer-Expertise.
Vorgehen: Bedarfsanalyse, Strategie, Umsetzung & Betreuung.
Ein Berater, der diese Kriterien erfüllt, ist dein verlässlicher Partner für langfristige Vorsorge.
Ab wann sollte ich mit Altersvorsorge beginnen?
Je früher, desto besser. Durch den Zinseszinseffekt macht es einen enormen Unterschied, ob du mit 25, 35 oder 45 Jahren startest. Wer früh beginnt, muss deutlich weniger einzahlen, um dasselbe Ergebnis zu erreichen. Aber: Auch ein später Einstieg kann sich lohnen – entscheidend ist das richtige Konzept.
Was bringt mir eine private Rentenversicherung wirklich?
Eine private Rentenversicherung kann sinnvoll sein, wenn du Wert auf eine lebenslange Auszahlung legst und planbare Sicherheit möchtest. Allerdings kommt es auf die Kostenstruktur, Flexibilität und Anlagestrategie an. Viele Altverträge sind ineffizient – moderne, fondsgebundene Varianten können deutlich attraktiver sein. Wir rechnen es dir transparent durch.
Wie sicher sind ETF-Investments für die Rente?
ETFs sind langfristig betrachtet eine der stabilsten und renditestärksten Anlageformen – vorausgesetzt, du investierst breit gestreut und bleibst investiert. Wer über 15+ Jahre anlegt, hat historisch gesehen fast immer positiv abgeschlossen. Sicherheit entsteht hier vor allem durch Zeit und Strategie – nicht durch Garantieprodukte.
Ist Riester tot oder sinnvoll?
Riester ist komplex – und nicht für alle geeignet. In manchen Fällen, etwa für Familien mit vielen Kindern oder Geringverdiener mit hoher Förderung, kann Riester sinnvoll sein. Für viele andere lohnt sich jedoch eine freie, steueroptimierte Lösung deutlich mehr. Wir prüfen deinen konkreten Fall ehrlich und ohne Produktdruck.
Wie kann ich meine Vorsorge steuerlich geltend machen?
Je nach Schicht (1–3) deiner Altersvorsorge gibt es unterschiedliche Möglichkeiten:
Rürup-Renten (Schicht 1) sind als Sonderausgaben absetzbar
bAV & Riester (Schicht 2) bieten eigene Fördermodelle
Private Vorsorge (Schicht 3) kann über Kapitalertragssteuer-Strategien optimiert werden
Wir zeigen dir, wie du deine Vorsorge in dein Steuersystem integrierst – und das Maximum herausholst.
Was ist Altersvorsorge-Beratung überhaupt?
Es geht nicht darum, dir ein Produkt zu verkaufen. Sondern darum, gemeinsam zu klären: Was brauchst du im Alter wirklich? Was hast du bereits? Und wie erreichst du dein Ziel mit möglichst wenig Aufwand, aber maximaler Wirkung. Unsere Beratung ist transparent, unabhängig und 100 % auf deine Situation abgestimmt.